

Ngày 29/09/2026, VNIDA ID Talk #2 đã diễn ra trực tuyến với sự tham gia của [số lượng] hội viên và khách mời. Chủ đề của buổi là “Bất động sản nhà ở trong mô hình tăng trưởng mới”, do ông Nguyễn Thanh Tùng, Phó Chủ tịch VNIDA, trình bày.
Thay vì bàn chuyện giá lên hay xuống, ông Tùng đặt ra một câu hỏi rộng hơn: khi nền kinh tế chuyển sang mô hình tăng trưởng mới, dòng vốn và năng lực kinh tế mới đang hình thành ở đâu, và bất động sản nhà ở nằm ở vị trí nào trong bức tranh đó? Bài viết này tổng hợp những nội dung chính của buổi chia sẻ.
Diễn giả: ông Nguyễn Thanh Tùng
Ông Nguyễn Thanh Tùng là Phó Chủ tịch VNIDA, hiện là Giám đốc Limestone Capital và thành viên Hội đồng quản trị độc lập, đồng thời là chuyên gia tư vấn cho nhiều công ty.
Ông có hơn 20 năm kinh nghiệm liên tục ở các vị trí lãnh đạo tại những tập đoàn và tổ chức lớn như Vinhomes, BIM Group, CityLand, ADB, Quỹ Thách thức Việt Nam, Ernst & Young Việt Nam. Bên cạnh đó, ông tham gia với tư cách chuyên gia tư vấn cấp quốc gia cho nhiều dự án về chẩn đoán doanh nghiệp, thẩm định tài chính, đầu tư và môi trường pháp lý tại Việt Nam của Ngân hàng Thế giới (WB), ADB, DANIDA (Đan Mạch), SDC (Thụy Sỹ) và Liên Hiệp Quốc tại Việt Nam.
Kinh nghiệm trải rộng từ phía chủ đầu tư và tập đoàn bất động sản, tổ chức tài chính phát triển đến tư vấn chính sách và thẩm định đầu tư giúp phần trình bày có góc nhìn nhiều chiều. Ông không chỉ nói về thị trường mà còn về cách ra quyết định đầu tư, từ chính sách và dòng vốn đến dòng tiền và năng lực nắm giữ.
1. Lãi suất chỉ là một phần của bức tranh kinh tế
Mở đầu, ông Tùng nhắc lại một điều thường bị bỏ quên: thị trường bất động sản nhà ở chịu tác động của hai nhóm lực vận hành ở hai tốc độ khác nhau.
Nhóm chu kỳ ngắn hạn gồm lãi suất, tín dụng, chi phí vốn, sức mua và thanh khoản hiện tại. Đây là những biến số nhà đầu tư và người mua nhà theo dõi hằng ngày, và thường chiếm nhiều chỗ nhất trên tiêu đề tin tức.
Nhóm cấu trúc dài hạn gồm đầu tư công, quy hoạch, chính sách công nghiệp, năng suất, việc làm, thu nhập và phân bố cư dân. Nhóm này ít gây chú ý hơn, nhưng quyết định nơi nào sẽ có người ở, người thuê và người sẵn sàng trả giá.
Từ đó, ông đưa ra câu hỏi xuyên suốt cả buổi: dòng vốn và năng lực kinh tế mới đang được tạo ra ở đâu? Một tài sản có thể hấp dẫn về lãi suất và tín dụng, nhưng nếu nằm ở nơi không có động lực kinh tế đi kèm thì câu chuyện đầu tư vẫn thiếu nền tảng.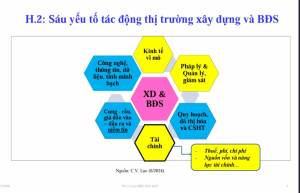
Slide cũng dẫn lại khung “sáu yếu tố tác động thị trường xây dựng và bất động sản” của TS. C.V. Lực (tháng 6/2024): kinh tế vĩ mô, pháp lý và quản lý giám sát, quy hoạch, đô thị hóa và cơ sở hạ tầng, tài chính, cung cầu và niềm tin, công nghệ và dữ liệu. Trong khung đó, lãi suất chỉ là một mảnh của nhóm “tài chính”, một trong sáu yếu tố.
2. Việc làm và thu nhập là cầu nối giữa hạ tầng và nhà ở
Một trong những thông điệp được nhấn mạnh nhất là cơ chế truyền dẫn từ hạ tầng đến nhu cầu nhà ở:
Đầu tư hạ tầng → doanh nghiệp mở rộng hoạt động → việc làm và thu nhập → nhu cầu ở và thuê → dịch vụ và tiêu dùng.
Hạ tầng tự nó chưa tạo ra nhu cầu nhà ở. Nhu cầu chỉ xuất hiện khi hạ tầng kéo theo doanh nghiệp, việc làm và thu nhập. Vì vậy, với nhà đầu tư, ông Tùng đề xuất một phép kiểm chứng đơn giản nhưng hiệu quả: địa bàn này đã có hoạt động kinh tế và cư dân thật, hay chỉ mới có kỳ vọng về hạ tầng và quy hoạch?
Đây cũng là cách phân biệt giữa một khu vực đang “sống” và một khu vực đang “được kỳ vọng”. Hai khu vực này có thể cùng nằm trong một bản quy hoạch đẹp, nhưng rủi ro và thời gian chờ đợi của chúng rất khác nhau.
Dữ liệu khảo sát người mua của Batdongsan.com.vn (Q2/2026) cho thấy hạ tầng và môi trường sống là động lực rõ rệt. Lý do được chọn nhiều nhất khi mua nhà để ở là “nâng cấp hạ tầng/môi trường sống”: 33% ở TP.HCM và 45% ở Hà Nội. Khảo sát cũng ghi nhận 65% người mua để ở là người mua căn nhà đầu tiên, tức nhóm khách hàng nhạy cảm với pháp lý, tài chính và chất lượng sống hơn là kỳ vọng lướt sóng.
3. Hà Nội và TP.HCM: hai cực tăng trưởng, nhiều thị trường nhỏ bên trong
Về bản đồ địa lý, ông Tùng so sánh hướng phát triển của hai đô thị lớn nhất cả nước.
Hà Nội đang tái cấu trúc khu lõi, kết nối khu lõi với khu vực ngoài trung tâm và mở thêm các cực phát triển. Điều cần kiểm tra là nơi nào thực sự hình thành việc làm mới.
TP.HCM mở rộng đi theo hướng liên kết các cực có chức năng kinh tế bổ trợ nhau, gồm tài chính, công nghệ, công nghiệp và logistics. Điều cần kiểm tra là mức độ kết nối giữa các cực này.
Để đặt câu chuyện trong bối cảnh rộng hơn, slide so sánh với hai mô hình quốc tế. Với Thượng Hải, đó là tái cấu trúc phần lõi, mở rộng cực tăng trưởng và dịch chuyển đô thị vệ tinh. Với vùng đô thị Seoul mở rộng (SMA), đó là chuỗi giá trị đa cực gồm trung tâm tài chính và công nghệ cao, khu công nghiệp, logistics quốc tế và đô thị vệ tinh. Cấu trúc đa cực vì vậy không phải câu chuyện riêng của Việt Nam mà là quy luật phát triển của các siêu đô thị.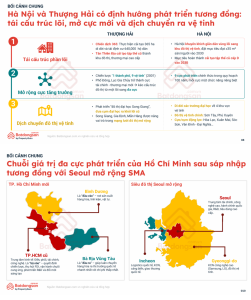
Về vai trò của quy hoạch, dữ liệu khảo sát cho thấy 44% người trả lời cho rằng quy hoạch ảnh hưởng rất lớn đến quyết định mua, bán bất động sản, và 52% cho rằng quy hoạch có ảnh hưởng phần nào. Nói cách khác, gần như toàn bộ thị trường đều coi quy hoạch là yếu tố cần cân nhắc.
Tuy vậy, ông Tùng lưu ý: ưu tiên hai thành phố không đồng nghĩa mọi vị trí trong hai thành phố đều hấp dẫn như nhau. Bên trong mỗi đô thị là hàng loạt thị trường nhỏ với động lực, tệp khách hàng và mức giá rất khác nhau.
4. Metro thay đổi thước đo của “vị trí”
Một chủ đề được quan tâm là việc metro và giao thông công cộng đang làm thay đổi cách định nghĩa “vị trí tốt”. Theo ông Tùng, khoảng cách địa lý vẫn quan trọng, nhưng thời gian tiếp cận đến nơi có việc làm ngày càng quan trọng hơn.
Ông đề xuất bổ sung một bộ câu hỏi mới bên cạnh bộ câu hỏi truyền thống:
| Câu hỏi truyền thống | Câu hỏi bổ sung |
|---|---|
| Cách trung tâm bao nhiêu km? | Đến nơi làm việc mất bao nhiêu phút? |
| Có tuyến metro đi qua không? | Đến ga, chuyển tuyến và rời ga có tiện không? |
| Bao giờ khởi công? | Bao giờ vận hành đủ tốt để người dân thay đổi cách đi lại? |
Điểm đáng chú ý là bộ câu hỏi bổ sung chuyển trọng tâm từ sự hiện diện của hạ tầng sang trải nghiệm sử dụng thực tế. Một tuyến metro có tên trên bản đồ chưa chắc đã thay đổi hành vi di chuyển của cư dân, nhất là khi kết nối chặng đầu và chặng cuối còn bất tiện.
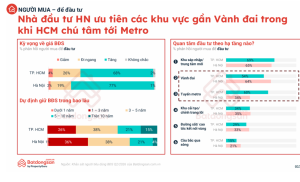 Khảo sát người mua để đầu tư cho thấy khác biệt giữa hai thành phố:
- TP.HCM: nhà đầu tư chú tâm tới tuyến metro (60% quan tâm), bên cạnh khu sáp nhập/trung tâm mới (69%) và vành đai (54%).
- Hà Nội: nhà đầu tư ưu tiên khu vực gần vành đai (64%) và khu sáp nhập/trung tâm mới (65%), trong khi metro chỉ được 34% quan tâm.
- Kỳ vọng giá: 68% người mua để đầu tư ở TP.HCM và 77% ở Hà Nội kỳ vọng giá bất động sản sẽ tăng.
5. Nhu cầu ở thực và sự thận trọng cùng tồn tại
Phần dữ liệu thị trường cho thấy một bức tranh hai mặt: nhu cầu ở thực đang chiếm ưu thế, nhưng người mua rất thận trọng.
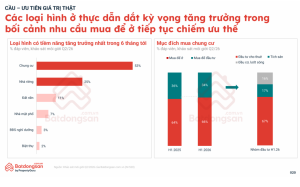
- 66% mục đích mua chung cư trong khảo sát môi giới nửa đầu 2026 là để ở (so với 64% của nửa đầu 2025).
- Người mua để ở cần pháp lý minh bạch (57%), quy hoạch và hạ tầng rõ ràng (55%) và tích lũy đủ tài chính (55%).
- 84% người mua để ở sẵn sàng vay để mua, nhưng vẫn còn thiếu cảm giác an toàn để xuống tiền.
- Tháng 8/2026, mức độ quan tâm thuê chung cư Hà Nội tăng 6% so với tháng 7.
- So với đầu năm, giá rao bán chung cư Hà Nội giảm khoảng 4%, trong khi TP.HCM cũ tăng khoảng 1%.
Cũng theo khảo sát môi giới Q2/2026, chung cư là loại hình được đánh giá có tiềm năng tăng trưởng nhất trong 6 tháng tới (53%), tiếp theo là nhà riêng (25%) và đất nền (11%).
 Thông điệp ở đây khá rõ: thị trường không thiếu nhu cầu, nhưng nhu cầu ấy có điều kiện. Pháp lý, quy hoạch và năng lực tài chính là ba “cánh cửa” người mua phải đi qua trước khi quyết định. Sự phân hóa về giá giữa hai thành phố cũng cho thấy cùng một loại hình sản phẩm có thể vận động rất khác nhau tùy thị trường.
6. Cung tiền tăng: câu hỏi tích sản, không phải lợi nhuận đồng đều
Một góc nhìn vĩ mô đáng chú ý là vai trò của cung tiền. Theo số liệu ADB được trình chiếu, cung tiền của Việt Nam tăng 6,2% năm 2022, 12,5% năm 2023 và 12,0% năm 2024. Chỉ tiêu quy mô cung tiền (Money supply, %) ở mức 147,9% năm 2022, 155,0% năm 2023, 155,6% năm 2024 và 151,3% năm 2025.
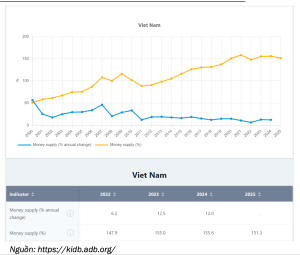 Khi quy mô tiền trong nền kinh tế mở rộng, nhu cầu tìm tài sản có khả năng giữ sức mua tăng lên. Nhưng ông Tùng nhấn mạnh rằng lợi ích sẽ phân hóa theo chất lượng và mức giá của từng tài sản. Câu hỏi đúng không phải “bất động sản có tăng giá không”, mà là: tài sản nào có nguồn cung tăng chậm, trong khi nhu cầu tăng cùng việc làm và thu nhập?
7. Sự khan hiếm có giá trị phải gắn với nhu cầu sử dụng
Từ đó, ông Tùng đưa ra khung ba lớp giá trị của một bất động sản:
- Vị trí: khả năng tiếp cận việc làm, trường học, dịch vụ, y tế.
- Dự án: chất lượng xây dựng, môi trường sống, tiện ích.
- Tài sản cụ thể: diện tích, thiết kế, tầng, tầm nhìn đặc biệt.
Điều kiện đi kèm là phải có tệp người mua hoặc người thuê đủ lớn ở mức giá kỳ vọng. Khan hiếm mà không có người cần thì không tạo ra giá trị.

Xu hướng này khớp với dữ liệu người mua. Bên cạnh giá và vị trí, các tiêu chí được chọn nhiều nhất là chất lượng xây dựng và bàn giao (60%), thương hiệu chủ đầu tư (54%), tiện ích nội khu (46%), cộng đồng cư dân (27%) và thiết kế layout căn hộ (18%). Trong khi đó, số lượng căn hộ thương mại đủ điều kiện bán đã tăng lên mức 40,4 nghìn căn vào Q1/2026. Người mua có nhiều lựa chọn hơn, nên thị trường chuyển sang giai đoạn cạnh tranh về chất lượng sống.
8. Đầu tư phụ thuộc vào nguồn cầu và giá mua
Ông Tùng tổng hợp bốn nhóm nhà ở cùng luận điểm đầu tư và điều kiện quyết định của từng nhóm:
| Loại hình nhà ở | Luận điểm đầu tư | Điều kiện quyết định |
|---|---|---|
| Căn hộ phục vụ ở và thuê | Nhu cầu sử dụng có thể quan sát | Giá mua, giá thuê, nguồn cung tương tự |
| Nhà ở nâng cấp chất lượng sống | Thu nhập tăng kéo nhu cầu về chất lượng | Dự án có chất lượng đã kiểm chứng |
| Sản phẩm cao cấp khó tái tạo | Phục vụ tệp khách hàng coi trọng sự khác biệt | Khả năng chi trả và thanh khoản |
| Đất theo hạ tầng | Hưởng lợi khi hoạt động kinh tế hình thành | Tiến độ, pháp lý và thời gian chờ |
Đọc theo bảng này, có thể thấy mức độ “quan sát được” của nhu cầu giảm dần từ trên xuống dưới. Căn hộ ở và cho thuê có thể kiểm chứng bằng giá thuê và tỷ lệ lấp đầy, còn đất theo hạ tầng phụ thuộc nhiều hơn vào tiến độ, pháp lý và thời gian chờ để hoạt động kinh tế hình thành. Điểm chung của cả bốn nhóm là kết quả đầu tư không nằm ở tên loại hình, mà ở việc nhu cầu có thật hay không và giá mua có hợp lý hay không.
9. Năm câu hỏi trước khi ra quyết định
Phần kết của buổi talk là một checklist năm câu hỏi, dùng được cho cả người mua để ở lẫn nhà đầu tư:
- Hoạt động kinh tế và việc làm chính sẽ tập trung ở đâu?
- Tài sản đầu tư có kết nối dễ dàng đến nơi đó không? Ở mức độ nào?
- Ai sẽ ở hoặc thuê, với khả năng chi trả như thế nào?
- Nguồn cung cạnh tranh có thể tăng bao nhiêu?
- Giá mua và cấu trúc vốn cho phép mua, giữ tài sản trong thời gian bao lâu?
Năm câu hỏi này đi theo một trình tự logic: từ nơi có việc làm (câu 1), đến khả năng kết nối (câu 2), đến người dùng thực (câu 3), rồi đến rủi ro cạnh tranh về nguồn cung (câu 4) và cuối cùng là năng lực tài chính của chính người mua (câu 5). Hai câu đầu nói về thị trường, hai câu giữa nói về sản phẩm, câu cuối nói về người ra quyết định.
Thông điệp chốt lại
Ông Tùng khép lại buổi chia sẻ bằng ba mệnh đề:
Chính sách mở ra hướng phát triển. Việc làm và thu nhập tạo nhu cầu. Giá mua và năng lực nắm giữ quyết định kết quả đầu tư.
Trong một thị trường nhiều cơ hội nhưng phân hóa mạnh, người thắng thường không phải người mua sớm nhất, mà là người mua đúng tài sản ở mức giá có thể chờ đợi.
Lời cảm ơn
VNIDA xin gửi lời cảm ơn chân thành đến ông Nguyễn Thanh Tùng vì buổi chia sẻ giàu dữ liệu và góc nhìn thực tiễn, cùng toàn thể hội viên và khách mời đã tham gia trực tuyến VNIDA ID Talk #2. Hẹn gặp lại các bạn tại những chương trình tiếp theo của VNIDA.
Nguồn số liệu: bài trình bày của diễn giả Nguyễn Thanh Tùng (09/2026), trong đó dẫn khảo sát người tiêu dùng và môi giới bất động sản Q2/2026 của Batdongsan.com.vn, số liệu cung tiền của ADB (kidb.adb.org) và khung phân tích của TS. C.V. Lực (06/2024).
Lưu ý
Các nội dung chia sẻ và tài liệu trong VNIDA ID Talk #2 được xây dựng dựa trên góc nhìn và kinh nghiệm cá nhân của ông Nguyễn Thanh Tùng, chỉ mang tính chất tham khảo. Nội dung không phải là lời khuyên đầu tư, tài chính hay pháp lý, cũng không phải là khuyến nghị mua, bán hay nắm giữ bất kỳ tài sản nào, và không đại diện cho quan điểm chính thức của VNIDA hay của các tổ chức mà diễn giả đang hoặc từng công tác.
Các số liệu, khảo sát và nhận định được trích dẫn có thể thay đổi theo thời gian và điều kiện thị trường. Nhà đầu tư và độc giả vui lòng tự tìm hiểu, kiểm chứng thông tin, tham vấn chuyên gia phù hợp và tự cân nhắc, chịu trách nhiệm với các quyết định của mình.